Domain srml.de kaufen?
Wir ziehen mit dem Projekt
srml.de um.
Sind Sie am Kauf der Domain
srml.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain srml.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **


Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
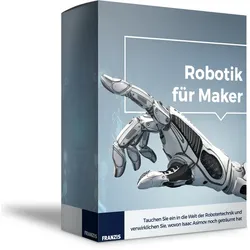
Robotik für MAKERRoboter selbst bauen Autor: Ulli Sommer Roboter zu bauen wurde in den letzten Jahren immer populärer. Das liegt zum einen daran, dass Mikrocontroller und die zusätzliche Peripherie immer günstiger werden, aber auch an Schulen wird mehr in Richtung Mikrocontroller und Robotik unterrichtet. Dieses speziell für Praktiker geschriebene Buch bietet zahlreiche detaillierte Bauanleitungen inklusive Quellcode und Schaltplänen für den Einsteiger sowie für den fortgeschrittenen Roboter-Entwickler. Die Beispielprogramme sowie Schaltpläne können für eigene Entwicklungen übernommen werden und dienen somit als Bausteine für eigene Ideen. Besonderen Wert wurde bei den Anleitungen auf Nachbausicherheit gelegt, und selbstverständlich wurden alle Projekte vom Autor selbst aufgebaut und ausführlich getestet. Durch die zahlreichen Beispiele ist es immer ein gutes Nachschlagewerk, das nicht s...20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
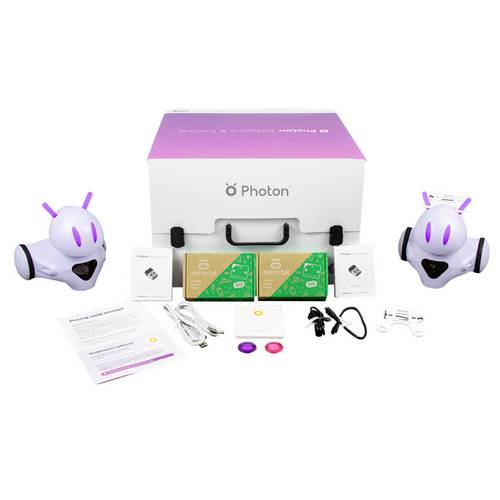
Photon Roboter Fertiggerät PE-RC Robotik & ProgrammierungMit diesem Set können die Schüler den Photon-Roboter mit micro:bit programmieren. Die Kombination der beiden Technologien ermöglicht sowohl die drahtlose als auch die serielle Kommunikation zwischen den Geräten. Der micro:bit steckt voller Technologien, wie dem Temperatursensor, dem Geräuscherkennungssystem oder dem Magnetfeldsensor. Die Kombination der beiden Technologien ermöglicht sowohl eine drahtlose als auch eine serielle Kommunikation zwischen den Geräten. Bereiten Sie die Schüler auf die anspruchsvollsten Programmieraufgaben vor. Verwenden Sie eine spezielle mobile App, um Code durch das Stapeln von Codeblöcken zu lehren, oder fordern Sie sie zum Schreiben ihren eigenen Python- und JavaScript-Code zu schreiben.599,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HH Fugenmeister Winkel ; HH Maschinenbau (W-03)Einleitung Fugenglätter-Set Winkel Eigenschaften • Kantenstabil\n• Abriebfest und hochflexibel\n• Für dauerelastisches Ausfugen Lieferumfang • In Kunststoffbox\n• 45°-Winkel mit 5/6 mm-Kante, 45°-Winkel mit 8/10 mm-Kante und Eckschablone Radius 3 mm/90° Winkel (W-03)8,28 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
HH Fugenschneider Delta ; HH Maschinenbau (DF-2004)Einleitung Fugenschneider Delta Eigenschaften • Für harte Untergründe wie Keramik, Marmor, Granit und Fliesen\n• Zum gründlichen Entfernen von flexiblen Dichtstoffmassen wie Silikon, Acryl oder Dichtstoffkleber aus Anschluss-, Bewegungs- und Dehnfugen.\n• Hinweis: Nur für die genannten Materialien verwendbar. Nicht geeignet für Kunststoffe oder Holzprodukte (DF-2004)20,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind berufsbedingte Aufwendungen?
Was sind berufsbedingte Aufwendungen? Berufsbedingte Aufwendungen sind Kosten, die im Zusammenhang mit der Ausübung einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung. Diese Aufwendungen können unter bestimmten Voraussetzungen steuerlich absetzbar sein. Es ist wichtig, die Belege für berufsbedingte Aufwendungen aufzubewahren, um sie im Rahmen der Steuererklärung geltend machen zu können. In vielen Fällen können Arbeitnehmer auch eine Pauschale für berufsbedingte Aufwendungen in ihrer Steuererklärung angeben. **
Ähnliche Suchbegriffe für Aufwendungen
-
Faac -Platte Und Hintere Befestigung Für Automatisierung - Faa72840065FAAC-Platte und hintere Befestigung fr Automatisierung . Platte und hintere Befestigung. Befestigungszubehr fr Automatisierung. Hauptmerkmale: Platten- und hintere Befestigung Befestigungszubehr fr Automatisierung berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes. Prfen Sie vor dem Kauf, ob der Code mit dem Gert, der Serie oder der Automatisierung bereinstimmt, an der die Komponente installiert werden soll. Marke FAAC Produktcode FAA72840065 Name FAAC-Platte und hintere Befestigung fr Automatisierung Ersatzteiltyp Untersttzung Platte Platten- und hintere Befestigung Zubehr Befestigungszubehr fr Automatisierung Merkmal berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes.19,81 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch MaschinenbauHandbuch Maschinenbau , Grundlagen und Anwendungen der Maschinenbau-Technik , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 24., überarbeitete und erweiterte Aufl. 2021, Erscheinungsjahr: 20210708, Produktform: Leinen, Beilage: Book, Redaktion: Böge, Alfred~Böge, Wolfgang, Auflage: 21024, Auflage/Ausgabe: 24., überarbeitete und erweiterte Aufl. 2021, Seitenzahl/Blattzahl: 1769, Abbildungen: XXVII, 1769 S. 2070 Abbildungen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Mechanical, Keyword: Betriebswirtschaft;Differentialrechnung;Fuzzy;Hydrodynamik;Klebverbindung;Konstruktionsmethodik;Lager;Löten;Maschinenelemente;Produktionslogistik;Projektmanagement;Qualitätsmanagemnt;SPS;Steuerungstechnik;Thermodynamik;Tribologie;Werkstofftechnik;Werkzeugmaschinen;Wirtschaftlichkeitsrechnung, Fachschema: Ingenieurwissenschaft - Ingenieurwissenschaftler~Maschinenbau, Bildungszweck: für die Hochschule, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Maschinenbau, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XXVII, Seitenanzahl: 1769, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Fachmedien Wiesbaden GmbH, Länge: 282, Breite: 220, Höhe: 73, Gewicht: 3960, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783658125288 9783658065973 9783834824783 9783834810250 9783834804877, eBook EAN: 9783658302733, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Beispiele?
Was sind Aufwendungen Beispiele? Aufwendungen sind Ausgaben, die ein Unternehmen tätigt, um seine Geschäftstätigkeit aufrechtzuerhalten oder zu verbessern. Beispiele für Aufwendungen sind Mietkosten, Lohn- und Gehaltszahlungen, Werbekosten, Versicherungsprämien und Materialkosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb am Laufen zu halten und die Produkte oder Dienstleistungen des Unternehmens zu produzieren. Aufwendungen können auch als Investitionen betrachtet werden, da sie dazu beitragen, den langfristigen Erfolg des Unternehmens zu sichern. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.